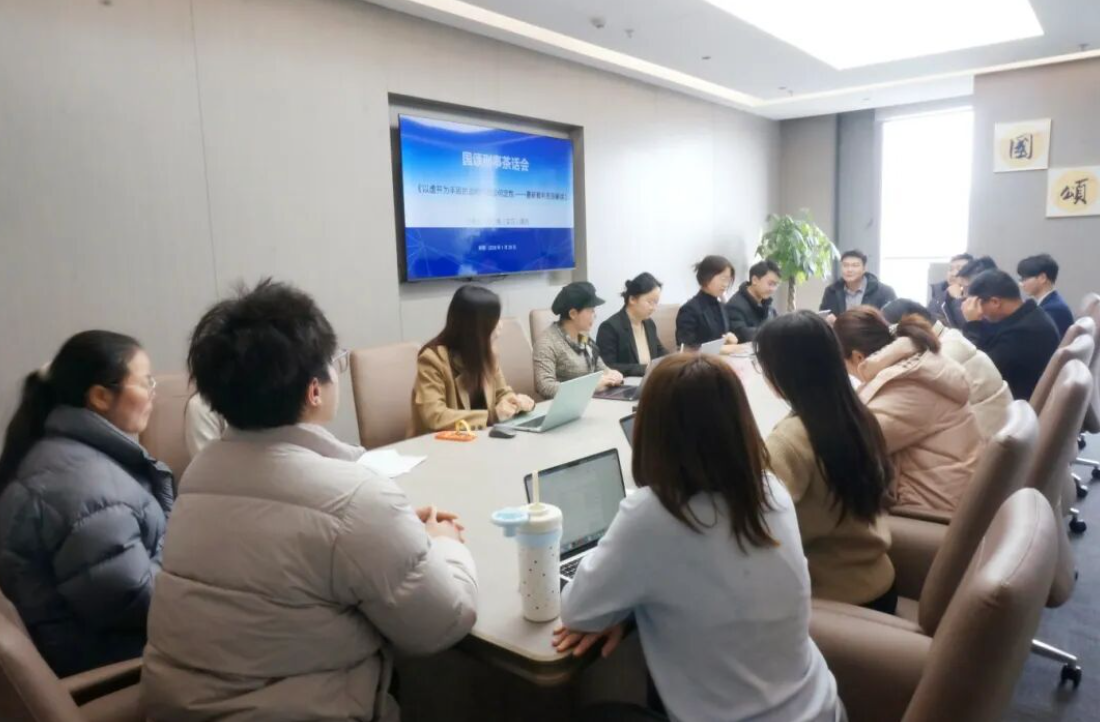
2026年1月28日,由刑事业务中心举办的“国颂刑事茶话会”如期举行。本次茶话会以“以虚开为手段的逃税行为如何定性”为主题,结合最高人民法院近期发布的典型案例,深入探讨虚开增值税专用发票罪与逃税罪的司法认定新趋势。
刘儒香律师到会交流并分享实务感悟,结合亲办涉税案件,强调虚开与逃税的界分应紧扣主观目的与税款损失,为同类案件辩护提供了清晰路径。
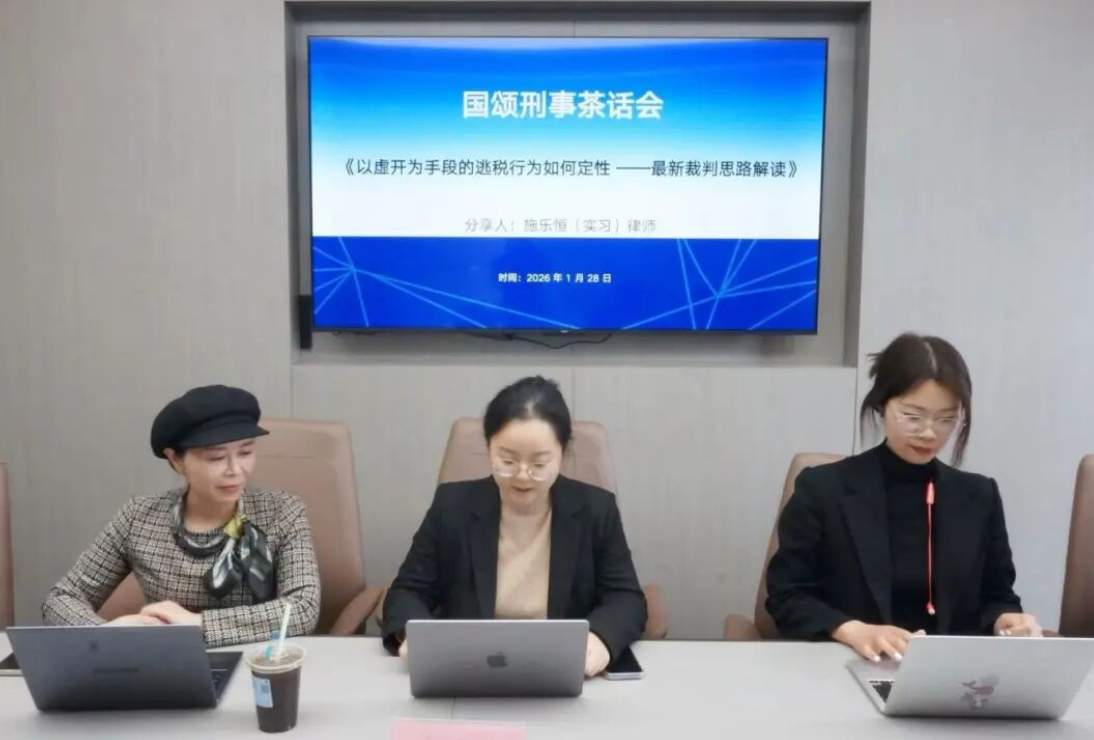
会上,实习律师施乐恒结合最高人民法院发布的“依法惩治危害税收征管犯罪典型案例”中的案例一与案例六,系统分析了两罪在司法实践中的定性争议。案例一显示,天津市第一中级人民法院二审将一审认定的虚开增值税专用发票罪改判为逃税罪,强调应以行为人主观上是否具有“骗取国家税款故意”为核心区分标准。这一裁判体现了“主客观相统一”原则,避免了对实体企业“轻罪重罚”,有助于实现法律效果与社会效果的统一。
案例六则涉及为他人虚开发票并从中牟利的行为,法院仍以虚开增值税专用发票罪定罪处罚。施乐恒认为,是否退税到账并不是区分两罪的唯一标准,如何精准定性,要多方面考量。
与会者一致认为,当前司法实践正从“形式判断”转向“实质判断”,强调行为目的与客观危害并重。2024年“两高”新修订的《关于办理危害税收征管刑事案件适用法律若干问题的解释》进一步明确,不以骗税为目的、未造成税款损失的虚开行为,一般不构成虚开增值税专用发票罪。
此次刑事茶话会为律师办理类似案件提供了清晰的辩护思路:应重点审查行为人主观故意、是否造成国家税款实际损失、是否具备真实经营背景等要素,并积极通过补缴税款、配合调查等方式争取从宽处理。