在税收征管向 “以数治税” 深度转型的当下,税务合规已成为企业经营的必修课,也为法律行业带来了全新的业务机遇与专业挑战。
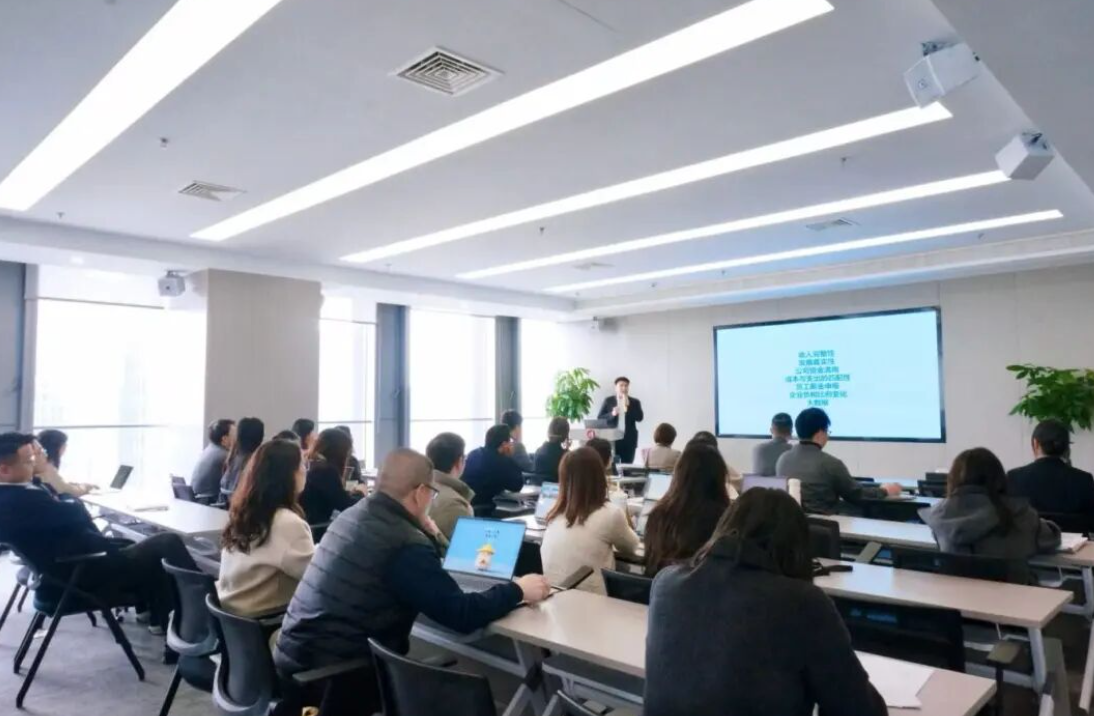
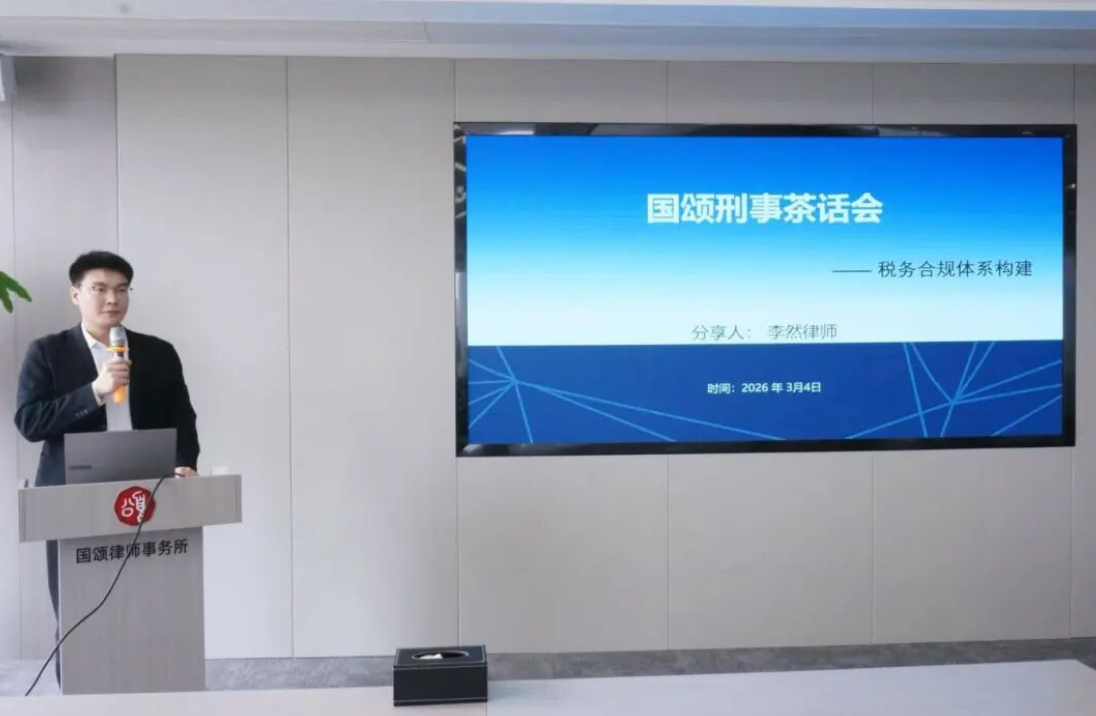
刑事业务中心联合资产与财税业务部开展企业税务合规体系构建专题税法讲座,由我所李然律师深度拆解税务合规核心要点、涉税刑事风险及合规筹划路径,为全体律师赋能税法实务能力,助力在刑行交叉业务领域为客户提供更专业、全面的法律服务。
刘儒香律师现场参与并作经验分享,结合自身刑行交叉办案经验,强调税法思维是刑事律师的重要延伸,鼓励团队深耕涉税合规领域,为客户提供更综合的法律服务。
税收征管改革的浪潮,正深刻改变着法律行业的服务格局。2021 年《关于进一步深化税收征管改革的意见》的出台,标志着我国税收征管迈入 “合成”新阶段,从 “以票控税” 到 “以数治税” 的快速转型,让税务机关通过大数据对企业收入完整性、发票真实性、资金流向等维度实现精准监管,国地税合并后各税种稽核比对不断升级,企业涉税风险暴露的概率大幅提升。虚开发票、阴阳合同、私户避税等税务不合规行为,不仅会让企业面临补税、滞纳金的行政处罚,更可能触发刑事追责。在此背景下,税法实务能力已成为法律从业者的核心竞争力之一,深耕税法领域,既是法律行业适配市场需求的必然选择,也是律师为客户把控法律风险、提供综合服务的重要前提。
本次讲座中,诸多真实涉税案例的解析,让我们深刻认识到:税务筹划的底线是依法纳税,看似 “合理” 的筹划方案,若脱离税法框架,终将沦为税收违法行为。讲座明确区分了税收筹划与税收违法行为的核心边界 —— 税收筹划是通过合法调整税收法律事实,实现合理节税;而税收违法行为,是在税收法律事实已确定的情况下,通过掩饰、伪造事实或拒不依法处理等方式逃避纳税义务。实践中,部分企业试图通过虚开发票、关联交易不合理定价、私户发放工资等方式避税,殊不知这些行为已触碰法律红线。这些风险警示我们,律师为客户提供税务筹划服务时,必须坚守依法纳税原则,以专业的税法知识为根基,为客户设计合法、合规、可落地的方案,而非触碰法律底线的 “歪门邪道”。
税法实务的学习,为律师打开了更广阔的专业视野,打破了传统法律业务的领域壁垒。税务问题并非孤立存在,而是贯穿于企业经营、合同签订、资产转让、股权变更等各个环节,与民商、刑事、行政法律业务深度交融。从房屋租赁发票引发的房产税补缴风险,到不动产转让中“税负承担条款” 的公法效力界定,再到高新企业技术服务费用列支的发票合规问题,诸多法律业务的处理,都需要律师具备跨领域的税法思维。掌握税法实务知识,不仅能让律师在处理企业日常法律事务时更精准地识别涉税风险,更能在刑行交叉案件(如涉税刑事案件、税务行政复议 / 诉讼案件)中,从法律与税法双重维度为客户分析问题、制定策略,实现法律服务的专业化、综合化升级,成为更符合市场需求的复合型法律人才。
律所始终秉持 “专业赋能、聚力成长” 的理念,此次税法专题讲座,既是对全体律师专业能力的一次系统提升,更是为深耕刑行交叉业务领域的一次重要布局。在税收监管日趋严格的大环境下,涉税刑行交叉案件数量持续攀升,企业对 “法律 + 税法” 复合型法律服务的需求日益迫切。通过本次讲座,全体律师系统掌握了税收征管改革趋势、常见涉税刑事风险、税务合规体系构建路径等核心内容,厘清了三流一致、资金回流、计税依据认定等关键税法实务要点,为后续处理涉税刑行交叉业务筑牢了专业基础。